Domain protokolldaten.de kaufen?
Wir ziehen mit dem Projekt
protokolldaten.de um.
Sind Sie am Kauf der Domain
protokolldaten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain protokolldaten.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
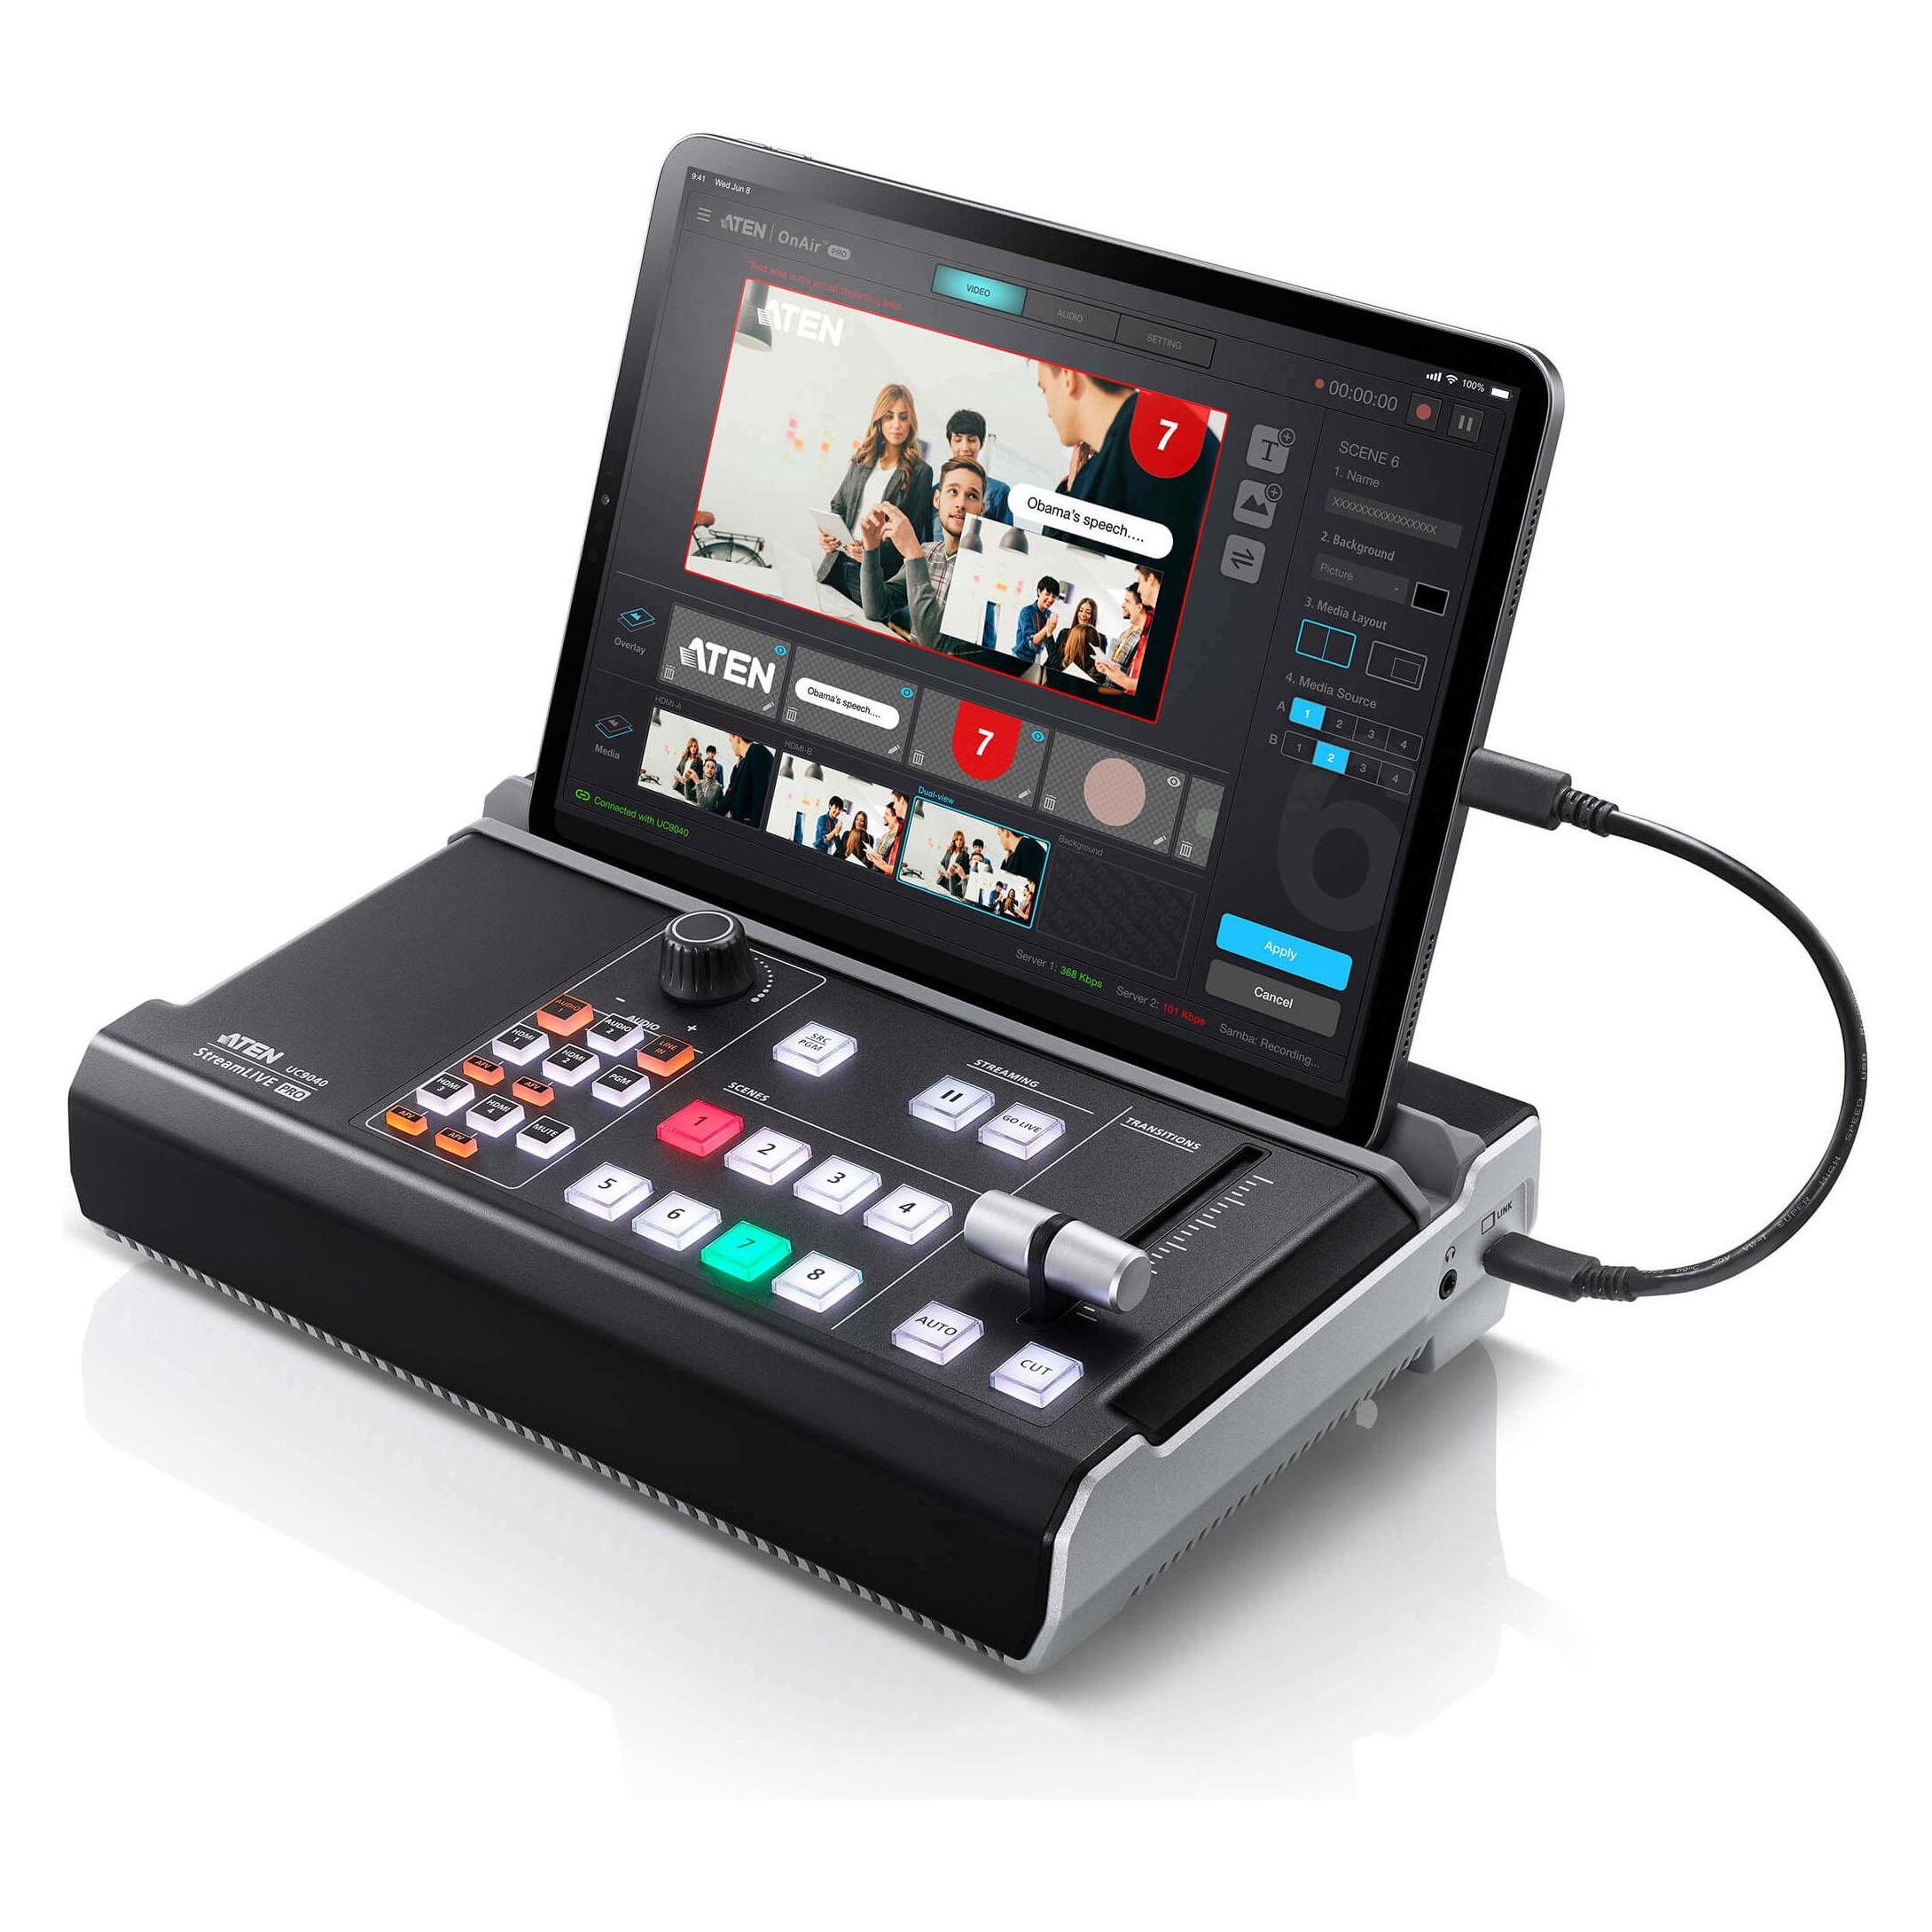
Aten Video-Aufzeichnung, Mischpult, SchwarzDas ATEN StreamLIVE PRO ist ein vielseitiges, tragbares Mischpult, das speziell für Livestreaming und Videoaufzeichnung entwickelt wurde. Mit seiner All-in-One-Funktionalität vereint es mehrere Geräte in einem kompakten Format, darunter einen Videomischer, einen Audiomischer und einen Videokonverter. Die Unterstützung für 1080p Videoaufnahmen und die Möglichkeit, HDMI-Videoquellen zu übertragen, ermöglichen eine qualitativ hochwertige Übertragung auf Plattformen wie YouTube Live, Facebook und Twitch. Die intuitive App erleichtert die Überwachung und Anpassung von Bildlayouts sowie die Nutzung von DVE-Übergängen. Dank des benutzerfreundlichen Bedienfelds ist das StreamLIVE PRO PC- und softwarefrei, was einen reibungslosen Betrieb gewährleistet. Vor dem Livestream können Nutzer eine Vorschau von Videos und Audiopegeln anzeigen, um die Qualität der Übertragung zu optimieren. Dieses Gerät ist ideal für alle, die eine einfache und effektive Lösung für ihre Livestreaming-Bedürfnisse suchen. - Integriertes All-in-One Mischpult für Audio und Video - 1080p Videoaufnahme für hohe Übertragungsqualität - Intuitive App zur Anpassung von Bildlayouts und Übergängen - PC- und softwarefreier Betrieb für einfache Nutzung.879,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfassung von Psychotherapie-Nebenwirkungen, FachbücherSeit den Anfängen der Psychotherapie haben deren Nebenwirkungen und negative Effekte immer wieder Eingang in den wissenschaftlichen Diskurs gefunden. Dennoch ist eine systematische Forschung und eine Berücksichtigung dieses Themas in der klinischen Praxis oder Therapeutenausbildung weiterhin unzureichend. So gehört es immer noch nicht zum Standard, dass in Therapiestudien auch systematisch Nebenwirkungen untersucht oder dass in der Ausbildung von Psychotherapeuten Seminare über Nebenwirkungen durchgeführt werden. Ein besonderes Hindernis für eine konsistente Forschung und auch Berücksichtigung des Themas in der klinischen Praxis ist der Mangel an allgemein akzeptierten und evaluierten Messinstrumenten. Der vorliegende Band soll Psychotherapieforschern wie -anwendern nützliches Handwerkszeug zur Erfassung von Nebenwirkungen zur Verfügung stellen. Neben der theoretischen, methodischen und praktischen Einordnung der einzelnen Messinstrumente wird der Frage der Klassifikation und Definition von Nebenwirkungen nachgegangen. Die Notwendigkeit, die Thematik auch in der Ausbildung zu berücksichtigen und die Frage der Aufklärung sind weitere Themen dieses Buches.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **

Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aten Video-Aufzeichnung, Mischpult, SchwarzDas ATEN StreamLIVE PRO ist ein vielseitiges, tragbares Mischpult, das speziell für Livestreaming und Videoaufzeichnung entwickelt wurde. Mit seiner All-in-One-Funktionalität vereint es mehrere Geräte in einem kompakten Format, darunter einen Videomischer, einen Audiomischer und einen Videokonverter. Die Unterstützung für 1080p Videoaufnahmen und die Möglichkeit, HDMI-Videoquellen zu übertragen, ermöglichen eine qualitativ hochwertige Übertragung auf Plattformen wie YouTube Live, Facebook und Twitch. Die intuitive App erleichtert die Überwachung und Anpassung von Bildlayouts sowie die Nutzung von DVE-Übergängen. Dank des benutzerfreundlichen Bedienfelds ist das StreamLIVE PRO PC- und softwarefrei, was einen reibungslosen Betrieb gewährleistet. Vor dem Livestream können Nutzer eine Vorschau von Videos und Audiopegeln anzeigen, um die Qualität der Übertragung zu optimieren. Dieses Gerät ist ideal für alle, die eine einfache und effektive Lösung für ihre Livestreaming-Bedürfnisse suchen. - Integriertes All-in-One Mischpult für Audio und Video - 1080p Videoaufnahme für hohe Übertragungsqualität - Intuitive App zur Anpassung von Bildlayouts und Übergängen - PC- und softwarefreier Betrieb für einfache Nutzung.879,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Erfassung von Psychotherapie-Nebenwirkungen, FachbücherSeit den Anfängen der Psychotherapie haben deren Nebenwirkungen und negative Effekte immer wieder Eingang in den wissenschaftlichen Diskurs gefunden. Dennoch ist eine systematische Forschung und eine Berücksichtigung dieses Themas in der klinischen Praxis oder Therapeutenausbildung weiterhin unzureichend. So gehört es immer noch nicht zum Standard, dass in Therapiestudien auch systematisch Nebenwirkungen untersucht oder dass in der Ausbildung von Psychotherapeuten Seminare über Nebenwirkungen durchgeführt werden. Ein besonderes Hindernis für eine konsistente Forschung und auch Berücksichtigung des Themas in der klinischen Praxis ist der Mangel an allgemein akzeptierten und evaluierten Messinstrumenten. Der vorliegende Band soll Psychotherapieforschern wie -anwendern nützliches Handwerkszeug zur Erfassung von Nebenwirkungen zur Verfügung stellen. Neben der theoretischen, methodischen und praktischen Einordnung der einzelnen Messinstrumente wird der Frage der Klassifikation und Definition von Nebenwirkungen nachgegangen. Die Notwendigkeit, die Thematik auch in der Ausbildung zu berücksichtigen und die Frage der Aufklärung sind weitere Themen dieses Buches.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rousseau, Grillausstattung + Ersatzteile, GPS-Erfassung M20X150Der Rousseau M20X150 Butangasregler ist ein präzisionsgefertigtes Gerät für sichere und zuverlässige Gasregelung in privaten und professionellen Installationen. Dieses GPS-Reglermodell mit weisser und goldener Oberfläche sowie langlebiger Metallkonstruktion gewährleistet konstante Leistung mit einer Durchflusskapazität von 1,3 kg/h für präzise Gasregulierung. Der Regler enthält einen 1,50 Meter langen Gummianschlussschlauch mit M20x150-Gewinde für sichere Installation und Kompatibilität mit Standard-Gassystemen. Hergestellt nach den Sicherheitsnormen NF EN 12864XP M 88-778 und NF XPD 36-112, garantiert dieser Regler Materialqualität und Konstruktionsintegrität für langfristigen Betrieb. Das Design integriert Sicherheitsregulierungsmechanismen, die stabilen Gasdruck aufrechterhalten und Unregelmässigkeiten in der Versorgung verhindern. Mit einer Lebensdauer von bis zu 10 Jahren bietet dieser Regler dauerhafte Leistung für Anwendungen, die konstante Butangasregelung erfordern. Das Gewindeverbindungssystem ermöglicht unkomplizierte Installations- und Wartungsprozesse. Die Kombination aus Normenkonformität, Materialhaltbarkeit und präziser Konstruktion macht diesen Regler geeignet für Installationen, bei denen Sicherheit und Zuverlässigkeit wesentliche Kriterien sind. Die weisse und goldene Oberfläche ermöglicht visuelle Integration in verschiedene Installationsumgebungen bei gleichbleibender funktionaler Leistung. Dieses Reglermodell stellt ein Nachfolgemodell in der Rousseau-Produktlinie dar und führt den Markenfokus auf Sicherheitsstandards und Betriebseffizienz in der Gasregelungstechnologie fort.40,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.